Domain schmiedeerzeugnisse.de kaufen?
Wir ziehen mit dem Projekt
schmiedeerzeugnisse.de um.
Sind Sie am Kauf der Domain
schmiedeerzeugnisse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schmiedeerzeugnisse.de kaufen?
Wie werden traditionelle schmiedeeiserne Werkzeuge hergestellt? Was sind die grundlegenden Techniken der Schmiedekunst?
Traditionelle schmiedeeiserne Werkzeuge werden durch Erhitzen von Eisen in einem Schmiedeofen, Formen des Metalls mit einem Hammer und Schmieden des Werkzeugs hergestellt. Die grundlegenden Techniken der Schmiedekunst umfassen das Schmieden, Schmieden, Schleifen und Polieren des Metalls, um die gewünschte Form und Oberfläche zu erreichen. Handwerker verwenden oft Ambosse, Schmiedehämmer und Schleifsteine, um traditionelle schmiedeeiserne Werkzeuge herzustellen. **
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organiva Santoku Messer Damast 37 Lagen - Küchenmesser in japanischer Schmiedekunst, Tsuchime Hammerschlag, Premium KüchenmesserOrganiva Santoku Messer Damast 37 Lagen - Küchenmesser in japanischer Schmiedekunst, Tsuchime Hammerschlag, Premium Küchenmesser. Professioneller Härtegrad: Mit einer Rockwell-Härte von 60 ±2 HRC bietet das Messer außergewöhnliche Schnitthaltigkeit und dauerhafte Schärfe auch bei intensiver Nutzung Exklusiver 37-Lagen Damaststahl: Die kunstvoll geschichtete Damastklinge mit 10Cr15CoMoV Hochleistungsstahlkern verbindet extreme Stabilität, Korrosionsbeständigkeit und eine beeindruckende Maserung 7-Zoll Klingenlänge: Die 18 cm lange Klinge sorgt für optimale Balance zwischen Kontrolle, Kraft und Präzision für feine wie kraftvolle Schnitte Edler G10 Mesh Resin Griff: Der ergonomisch geformte Griff aus G10 Mesh Resin überzeugt durch luxuriöse Haptik, absolute Rutschfestigkeit und außergewöhnliche Widerstandsfähigkeit Harmonische Balance: Ausbalanciert für ein ermüdungsfreies, kontrolliertes Schneideerlebnis auf professionellem Niveau Zeitloses Design: Elegante Linien, markante Damaststruktur und kompromisslose Verarbeitung als Blickfang in jeder Küche Japanische Schmiedekunst: Tsuchime Hammerschlag-Technik verleiht der Klinge eine charakteristische Oberflächenstruktur und reduziert das Anhaften von Schneidgut84,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wie hat sich die Schmiedetechnik im Laufe der Jahrhunderte entwickelt? Welche Materialien und Werkzeuge wurden traditionell in der Schmiedekunst eingesetzt?
Die Schmiedetechnik hat sich im Laufe der Jahrhunderte von einfachen handwerklichen Methoden zu hochspezialisierten Techniken weiterentwickelt. Traditionell wurden in der Schmiedekunst Materialien wie Eisen, Stahl und Bronze verwendet, die mit Hilfe von Hämmer, Ambossen und Schmiedefeuer bearbeitet wurden. Heutzutage werden auch moderne Werkzeuge wie Schmiedepressen und Schmiedehämmer eingesetzt, um komplexe Formen und Designs zu schmieden. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG:
-
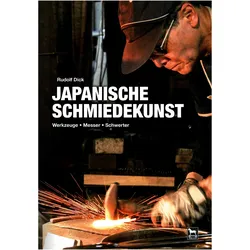
Japanische Schmiedekunst, Sachbücher von Rudolf DickErst 1000 Jahre später als in der westlichen Welt gelangte die Kunst der Stahlverarbeitung nach Japan. Umso erstaunlicher ist es, welche Hochkultur des Schmiedens sich im Land der aufgehenden Sonne innerhalb kurzer Zeit entwickelte. Erstmals erläutert ein Fachbuch die traditionellen Methoden der japanischen Werkzeug-, Messer- und Schwertschmiede und gewährt Einblick in deren Werkstätten. Reich bebildert wird an zehn typischen Beispielen, vom Rasiermesser bis hin zum Schwert, der Werdegang von charakterstarken Schmiedestücken erläutert. Kapitel über die älteste Kupferschmiede Japans sowie über die traditionelle Tatara-Stahlverhüttung runden diese einzigartige Dokumentation ab. Ein unverzichtbares Werk nicht nur für Hobby- und Profischmiede, sondern auch für alle Bewunderer japanischer Handwerkskultur.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
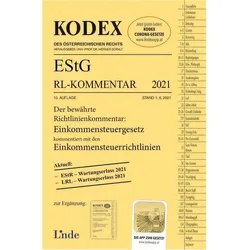
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organiva Santoku Messer Damast 37 Lagen - Küchenmesser in japanischer Schmiedekunst, Tsuchime Hammerschlag, Premium KüchenmesserOrganiva Santoku Messer Damast 37 Lagen - Küchenmesser in japanischer Schmiedekunst, Tsuchime Hammerschlag, Premium Küchenmesser. Professioneller Härtegrad: Mit einer Rockwell-Härte von 60 ±2 HRC bietet das Messer außergewöhnliche Schnitthaltigkeit und dauerhafte Schärfe auch bei intensiver Nutzung Exklusiver 37-Lagen Damaststahl: Die kunstvoll geschichtete Damastklinge mit 10Cr15CoMoV Hochleistungsstahlkern verbindet extreme Stabilität, Korrosionsbeständigkeit und eine beeindruckende Maserung 7-Zoll Klingenlänge: Die 18 cm lange Klinge sorgt für optimale Balance zwischen Kontrolle, Kraft und Präzision für feine wie kraftvolle Schnitte Edler G10 Mesh Resin Griff: Der ergonomisch geformte Griff aus G10 Mesh Resin überzeugt durch luxuriöse Haptik, absolute Rutschfestigkeit und außergewöhnliche Widerstandsfähigkeit Harmonische Balance: Ausbalanciert für ein ermüdungsfreies, kontrolliertes Schneideerlebnis auf professionellem Niveau Zeitloses Design: Elegante Linien, markante Damaststruktur und kompromisslose Verarbeitung als Blickfang in jeder Küche Japanische Schmiedekunst: Tsuchime Hammerschlag-Technik verleiht der Klinge eine charakteristische Oberflächenstruktur und reduziert das Anhaften von Schneidgut84,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden traditionelle schmiedeeiserne Werkzeuge hergestellt? Was sind die grundlegenden Techniken der Schmiedekunst?
Traditionelle schmiedeeiserne Werkzeuge werden durch Erhitzen von Eisen in einem Schmiedeofen, Formen des Metalls mit einem Hammer und Schmieden des Werkzeugs hergestellt. Die grundlegenden Techniken der Schmiedekunst umfassen das Schmieden, Schmieden, Schleifen und Polieren des Metalls, um die gewünschte Form und Oberfläche zu erreichen. Handwerker verwenden oft Ambosse, Schmiedehämmer und Schleifsteine, um traditionelle schmiedeeiserne Werkzeuge herzustellen. **
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
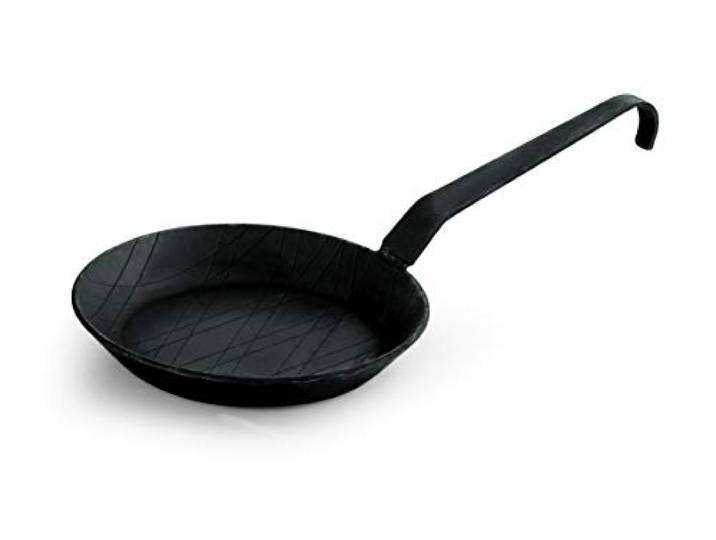
Kadida Schmiedeeiserne Bratpfanne Pfanne Eisenpfanne schmiedeeisen 16-40 cm, Größe: 45 cm<p>Die <strong>Kadida Schmiedeeiserne Bratpfanne</strong> ist die ideale Wahl für alle, die Wert auf Qualität und Langlebigkeit legen. Diese <strong>Eisenpfanne</strong> ist in verschiedenen Durchmessern von <strong>16 bis 45 cm</strong> erhältlich und bietet somit für jede Kochsituation die passende Größe. Hergestellt aus hochwertigem <strong>Schmiedeeisen</strong>, erfüllt sie höchste hygienische Anforderungen und ist widerstandsfähig gegen mechanische Beanspruchungen.</p><p>Ein besonderes Merkmal dieser Pfannen ist der Kaltgeschmiedete Prozess, der eine glattere Oberfläche erzeugt als bei warmgeschmiedeten Varianten. Dies ermöglicht nicht nur eine einfache Handhabung, sondern auch die Nutzung auf <strong>CERAN</strong>-Feldern. Die <strong>Kadida Bratpfanne</strong> ist vielseitig einsetzbar und eignet sich für Gas-, Elektro- und Kohleherde sowie für Induktionskochfelder, wobei die Induktionsherdplatte nicht kleiner als der Pfannenboden sein sollte.</p><p>Dank des natürlichen Materials <strong>Eisen</strong> wird das Kochen nicht nur energiesparend, sondern auch gesund, da es keine schädlichen Chemikalien abgibt. Diese Pfanne ist nicht nur ein unverzichtbares Utensil in jeder Profiküche, sondern auch eine Bereicherung für dein Zuhause. Erlebe die Vorteile des Kochens mit einer <strong>schmiedeeisernen Bratpfanne</strong> und genieße die gleichmäßige Wärmeverteilung sowie die hervorragenden Brateigenschaften.</p>125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Anti-Hybrid Mismatch-Rules in § 4k EStG anhand von ausgewählten Strukturen und Praxisfällen, Fachbücher von Madeleine Victoria KockrowDas Fachbuch "Die Anti-Hybrid Mismatch-Rules in § 4k EStG anhand von ausgewählten Strukturen und Praxisfällen" bietet eine umfassende Analyse der Besteuerungsinkongruenzen, die aus hybriden Gestaltungen resultieren. Die Autorin, Madeleine Victoria Kockrow, untersucht die Umsetzung der Anti Tax Avoidance Directive (ATAD) in das deutsche Einkommensteuergesetz (§ 4k EStG) und beleuchtet die damit verbundenen rechtlichen Fragestellungen. Anhand praktischer Fälle und Auslegungsfragen werden unions- und verfassungsrechtliche Bedenken erörtert. Zudem wird die Effizienz, Praktikabilität und Effektivität des § 4k EStG anhand ausgewählter Kriterien der Legisprudenz gewürdigt. Eine rechtsvergleichende Analyse der Steuersysteme karibischer Staaten ergänzt die Untersuchung und bewertet, inwiefern die in diesen Regionen entstehenden Besteuerungsinkongruenzen durch die Regelungen des § 4k EStG neutralisiert werden können. Die Arbeit wurde mit dem Förderpreis Internationales Steuerrecht 2024 ausgezeichnet.129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wie hat sich die Schmiedetechnik im Laufe der Jahrhunderte entwickelt? Welche Materialien und Werkzeuge wurden traditionell in der Schmiedekunst eingesetzt?
Die Schmiedetechnik hat sich im Laufe der Jahrhunderte von einfachen handwerklichen Methoden zu hochspezialisierten Techniken weiterentwickelt. Traditionell wurden in der Schmiedekunst Materialien wie Eisen, Stahl und Bronze verwendet, die mit Hilfe von Hämmer, Ambossen und Schmiedefeuer bearbeitet wurden. Heutzutage werden auch moderne Werkzeuge wie Schmiedepressen und Schmiedehämmer eingesetzt, um komplexe Formen und Designs zu schmieden. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.